Chi possiede Milano? Una mappa svela chi sta trasformando la città

In che modo il capitale finanziario influenza lo sviluppo urbano e la gestione del patrimonio edilizio di una città? Una ricerca del Politecnico di Milano, condotta dal Professore Gabriele Pasqui e dal Ricercatore Alberto Bortolotti del Dipartimento di Architettura e Studi Urbani, ha incrociato i dati catastali dell’Agenzia delle Entrate con l’analisi di dieci grandi progetti di trasformazione urbana, ricostruendo la geografia della finanziarizzazione immobiliare a Milano e analizzandone gli effetti sul valore degli immobili e sulle dinamiche di sviluppo urbano.
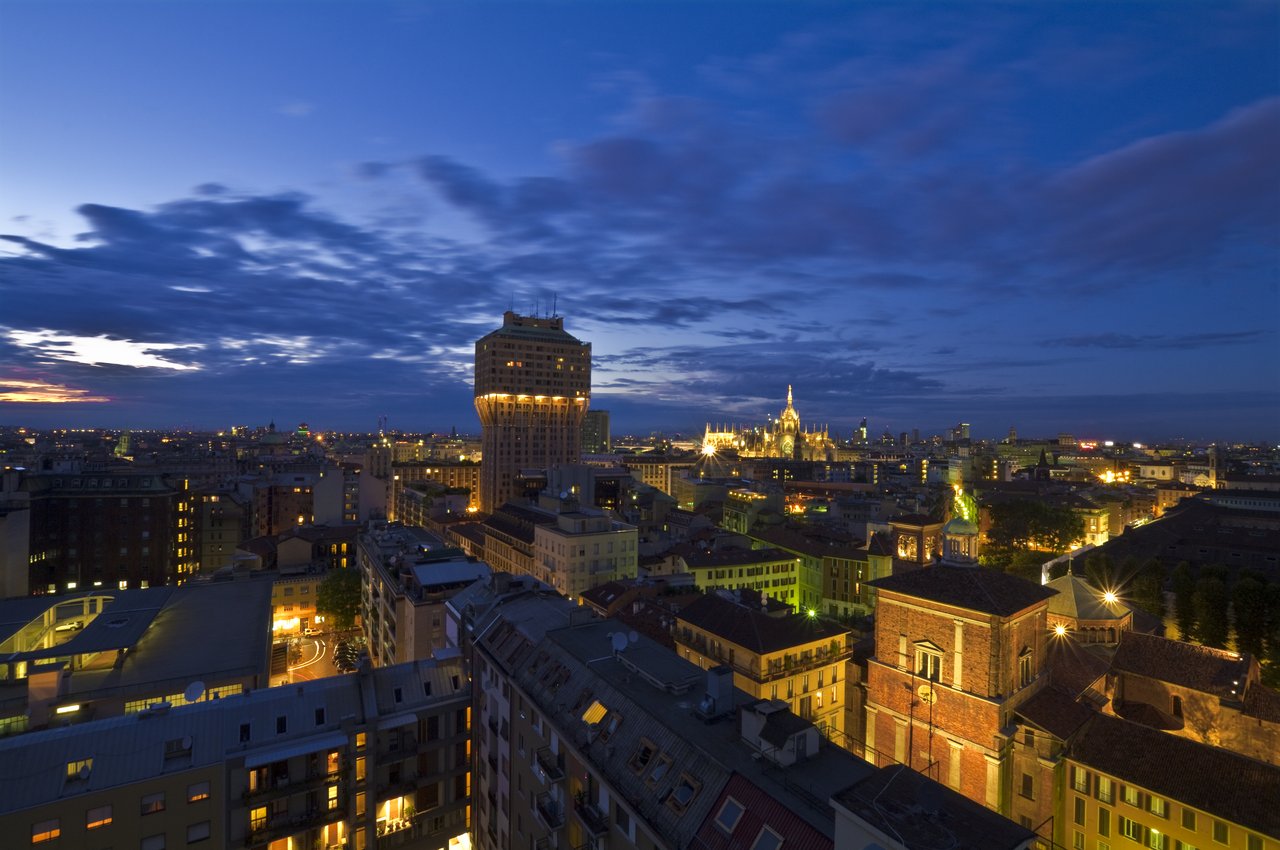
Skyline di Milano di sera. Credits: iStock
Che cosa si intende esattamente con “finanziarizzazione immobiliare”?
Gabriele Pasqui (GP): La finanziarizzazione è uno strumento attraverso il quale beni immobili (edifici o terreni di diversa natura e funzione) diventano prodotti finanziari, per esempio entrando a far parte di fondi di investimento in capo a soggetti che operano sui mercati finanziari. Il punto fondamentale è che un oggetto materiale, una casa, un palazzo, un terreno, viene incamerato all'interno di uno strumento di investimento immobiliare.
La finanziarizzazione si esprime in due modalità: alcuni fondi sono specializzati nella gestione degli immobili (compresa ristrutturazione e rigenerazione), altri fanno sia gestione sia sviluppo, utilizzando il rendimento della gestione per sostenere l’avvio e la realizzazione di grandi progetti, in un'ottica di diversificazione del rischio. La nostra ricerca si è concentrata su entrambe le dimensioni del fenomeno a Milano. Utilizzando dati del tutto inediti, siamo riusciti a identificare con precisione un numero significativo di immobili oggi detenuti da fondi di investimento, e a rappresentarli su mappe che georeferenziano con precisione gli immobili finanziarizzati. In parallelo abbiamo osservato i grandi progetti di trasformazione della città, per capire quanto lo sviluppo immobiliare avesse utilizzato tecniche finanziarie e come questo avesse influenzato il contesto circostante: abbiamo analizzato dieci progetti di sviluppo sotto questo profilo. Un caso emblematico è Porta Nuova: l'intero complesso è nelle mani di un unico fondo sovrano del Qatar, un esempio chiaro di logica finanziaria applicata alla trasformazione urbana.
Perché Milano è un caso di studio così interessante rispetto ad altre città italiane?
Alberto Bortolotti (AB): Siamo partiti da Milano perché è il mercato immobiliare più importante a livello nazionale: secondo varie fonti, assorbe circa il 50% degli investimenti immobiliari nazionali. È anche l'unico caso in cui, attraverso tecniche di finanziarizzazione, sono stati sviluppati grandissimi progetti di rigenerazione urbana che hanno avuto, come dimostra la ricerca, un impatto sensibile sull'andamento dei valori degli immobili circostanti.
GP: Milano è davvero l'unica grande città italiana, per ora, in cui la finanziarizzazione ha un peso molto rilevante sul complesso dell'economia e del mercato immobiliare. In questo assomiglia ad alcune città europee: sia di dimensioni molto grandi, come Londra, sia più piccole ma con una forte presenza del mercato finanziarizzato, come Amsterdam o diverse città tedesche. Altre città italiane che oggi iniziano a subire queste dinamiche sono Roma e Venezia, soprattutto per l'hôtellerie, e Napoli per il retail; a queste si aggiungono alcune aree del paese di particolare pregio, come alcune zone dei laghi lombardi, dove ci sono fondi importanti con rendimenti molto alti. Il Lago di Como, per esempio, è diventato una meta molto ambita: alcune grandi ville storiche sono state acquisite dai fondi e trasformate in strutture ricettive di altissimo livello, spesso di proprietà di fondi internazionali che con quel territorio non hanno alcun legame diretto.
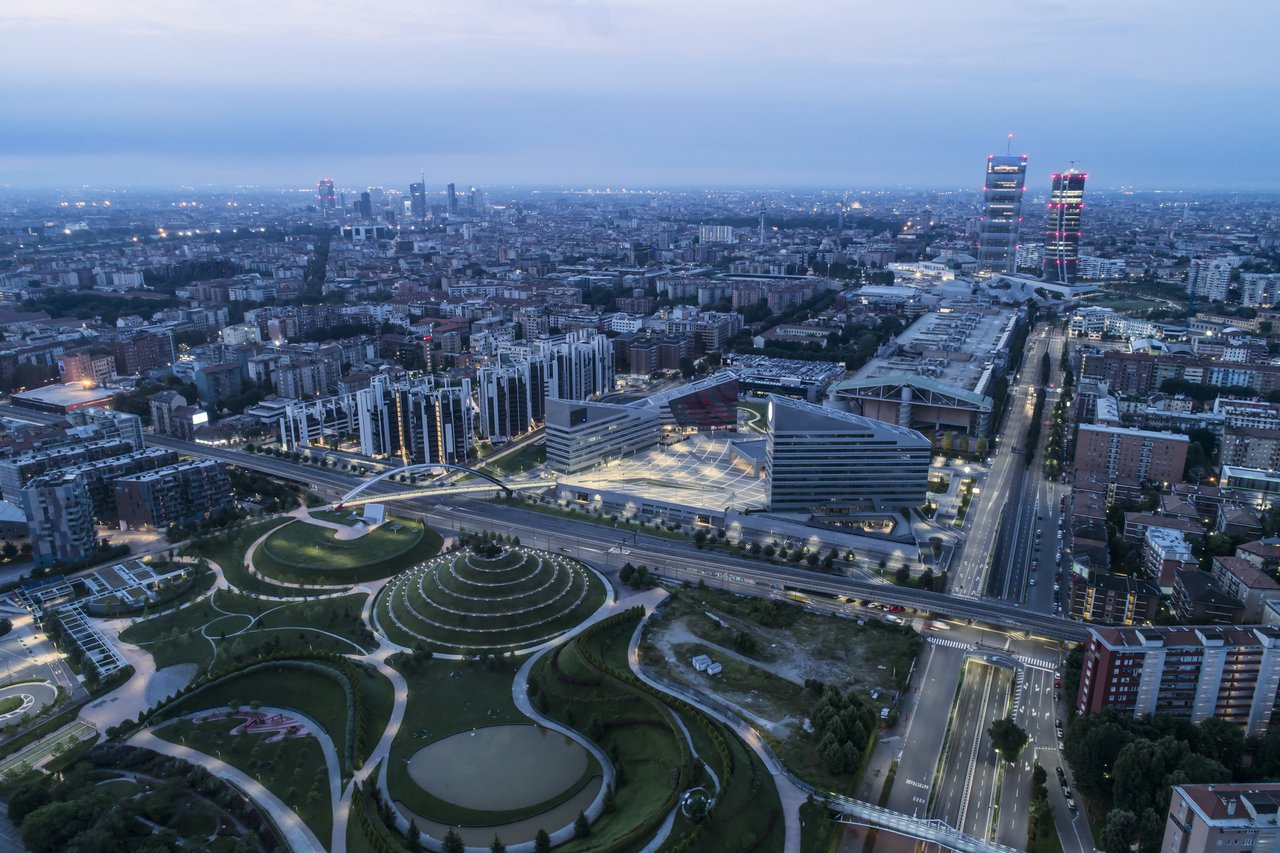
Veduta aerea di Milano. Credits: iStock
In che modo avete raccolto i dati che vi hanno permesso di mappare questa dinamica?
AB: I dati più quantitativi sono stati raccolti attraverso il sistema SISTER, un portale dell'Agenzia delle Entrate che consente, a utenti abilitati, di consultare per ogni immobile i dati catastali: foglio, particella, rendita e categoria catastale. Con l'aiuto del MAUD Lab, il laboratorio dati del Dipartimento di Architettura e Studi Urbani del Politecnico di Milano, abbiamo sommato tra loro i fogli catastali corrispondenti allo stesso edificio, così da ricostruire il fabbricato e stabilire - per esempio - che un intero edificio è gestito da un unico fondo. Nella maggioranza dei casi l'intero immobile ha un unico proprietario di questo tipo: un solo appartamento, di norma, non produce un rendimento abbastanza appetibile da giustificare un'operazione di acquisto. Ci sono quindi fondi dedicati a un singolo edificio, come la Torre Velasca, e fondi che possiedono invece porzioni sparse di immobili. Quello che riusciamo a dire con certezza è qual è la geografia degli immobili finanziarizzati a Milano.
La seconda mossa metodologica è stata analizzare i Valori Immobiliari Dichiarati, sempre tramite l'Agenzia delle Entrate, su una serie storica di cinque anni (2020-2025): per ogni progetto abbiamo osservato cosa succede nei 500 metri circostanti, quante compravendite ci sono state, per quale tipologia e con quale valore. Questo ci ha permesso di riconoscere, non sempre ma in molti casi, un aumento significativo dei valori non solo degli immobili coinvolti nella trasformazione, ma anche di quelli circostanti.
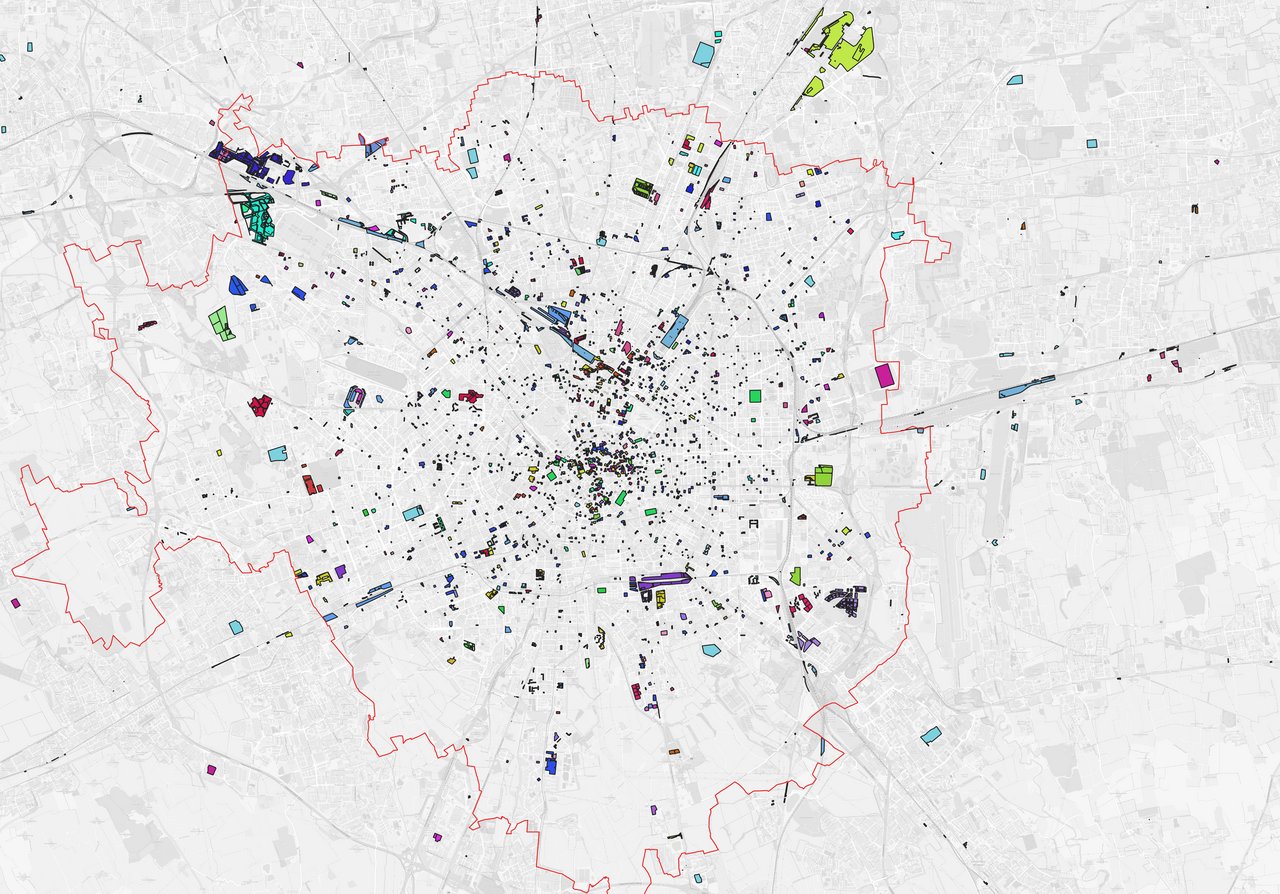
Mappatura della finanziarizzazione complessiva di Milano eseguita tramite il sistema SISTER. Credits: Gabriele Pasqui e Alberto Bortolotti, Maudlab
Questo implica che la finanziarizzazione contribuisca all'aumento dei valori in città?
AB: Esattamente, anche se non è l'unico fattore. I fondi chiusi, che costituiscono il 90% dei fondi in Italia, si basano su una prima fase di raccolta del capitale in cui gli investitori partecipano in cambio di un rendimento atteso nell'arco della vita del fondo, tipicamente 20-30 anni. Il fondo deve quindi garantire quel rendimento promesso, il che genera una logica che tende a far crescere il valore dell'immobile trattato: poiché il mercato si basa sui valori delle transazioni avvenute nell'area circostante, finanziarizzare un immobile – dandogli una prospettiva di valore futuro elevata – contribuisce ad alzare il valore anche degli immobili vicini.
Questo si vede moltissimo nelle aree circostanti ai grandi progetti e nel centro città, dove oggi la caratteristica del mercato è il lusso: 10-12 mila euro al metro quadro, sia per la residenza sia per negozi e alberghi. Per esempio, nel comparto residenziale intorno a Porta Romana il volume d'affari era di circa 20 milioni di euro nel 2020 ed è arrivato quasi a 70 milioni nel 2025: un aumento di circa il 230%, legato anche alla scommessa su Fondazione Prada e Villaggio Olimpico. In casi di aree già consolidate o operazioni più datate, come Porta Nuova, l'effetto è più contenuto: il comparto residenziale ha registrato un calo di circa il 7% tra il 2020 e il 2025, dopo una crescita molto forte negli anni precedenti.
GP: Per noi era interessante capire non solo dove si verifica la concentrazione degli immobili finanziarizzati ma anche quanto questo impatti sulle dinamiche più generali, visto che a Milano il problema del costo degli immobili è enorme. La finanziarizzazione non è l'unica spiegazione, ma certamente non aiuta a calmierare i prezzi.
Quali sono le altre cause dell'aumento dei valori?
GP: In parte c'è una riduzione dell'offerta di case in affitto, soprattutto nella fascia più popolare: molte case vengono destinate agli affitti brevi, tipo Airbnb, il che riduce ulteriormente l'offerta a lungo termine e fa salire i prezzi a parità di domanda. Accanto a questo, la finanza ha contribuito a sviluppare un mercato molto dinamico e, in senso tecnico, speculativo. Milano si differenzia dalle altre città lombarde per essere l'unica ad avere una grande quantità di attori internazionali che investono con logiche speculative (alto rendimento, alto rischio, breve periodo) a differenza dei cosiddetti «capitali pazienti», che accettano rendimenti più bassi ma spalmati su periodi più lunghi, come talvolta fanno gli enti pubblici.
Ci sono aree di Milano in cui questo fenomeno si è verificato in modo particolare?
AB: Dalle mappe emerge una fortissima concentrazione di immobili finanziarizzati nel centro storico, al di là dei grandi progetti urbanistici: se si prende come riferimento piazza Cordusio, buona parte della città intorno è finanziarizzata. Tra i progetti più rilevanti ci sono lo scalo di Porta Romana e lo scalo Farini – i due nuovi centri direzionali della città – ma anche casi più periferici lungo l'asse nord-ovest, come l'area ex Expo, nonché i primi grandi motori della finanziarizzazione odierna, ovvero Porta Nuova e City Life.
Anche lo Stato mobilita fondi, tramite il Ministero dell'Economia e gli enti previdenziali. Detto questo, l'attore chiave a Milano resta Intesa Sanpaolo, che ha un grande patrimonio immobiliare, anche a causa di immobili derivanti da inefficienze bancarie, cioè da operatori che non riuscivano più a onorare i propri prestiti (i cosiddetti NPL, non-performing loans).
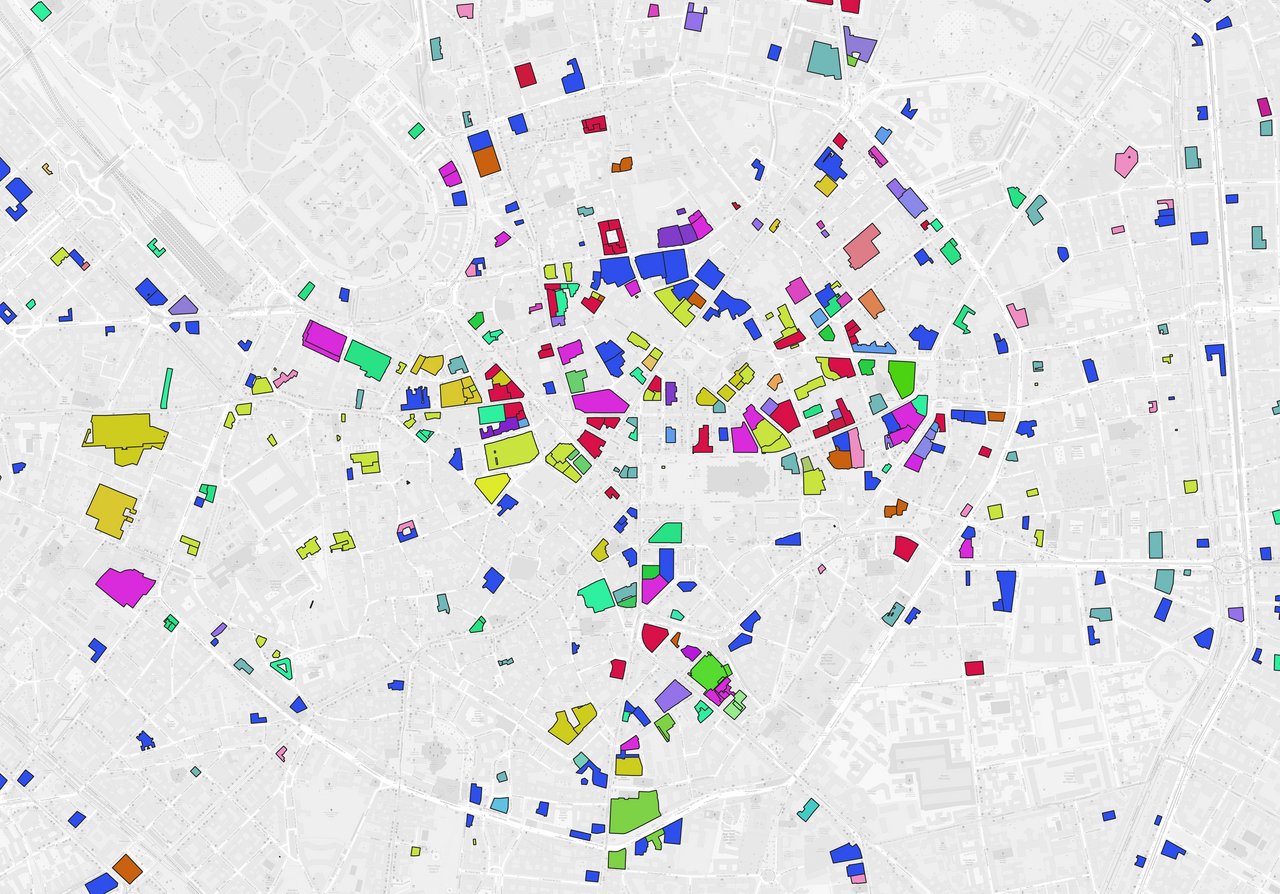
Particolare della mappatura del centro storico di Milano eseguita tramite sistema SISTER. Credits: Gabriele Pasqui e Alberto Bortolotti, Maudlab
Qual è il modo migliore per rallentare questa tendenza, o eventualmente invertirla?
GP: Una maggiore regolazione e una fiscalità più equa sarebbero opportune: questo richiederebbe però un coordinamento tra le scelte di politica fiscale nazionale e quelle locali. A livello locale, la mia impressione è che i margini per contrastare l'aumento dei valori siano ormai limitati; si può però lavorare per riportare le logiche di trasformazione della città dentro una guida pubblica più forte.
Serve quindi cooperazione tra i diversi livelli di governo – Europa, Stato, Regione, Comune – ma anche una maggiore regia pubblica, perché quello che colpisce è che gli operatori del settore immobiliare hanno realizzato guadagni ingenti, mentre alla città è rimasto relativamente poco di tutto questo processo di valorizzazione. Non che non sia rimasto nulla, ma su questo si può lavorare, in uno scambio più equo tra pubblico e privato.
La nostra posizione è che si possano costruire politiche urbanistiche, anche locali, capaci di continuare ad attrarre investimenti, ma all'interno di uno scambio in grado di garantire molto di più in termini di beni pubblici.
AB: Uno dei problemi della città oggi è che vive una forte polarizzazione tra quartieri molto poveri e quartieri molto ricchi: manca, nel piano attuale, un obiettivo di mixité.
Come si inserisce la regolamentazione di questo fenomeno da parte del Comune e dello Stato?
AB: Bisogna distinguere due livelli. Le norme urbanistiche — cosa si può costruire, dove e con quali volumi — sono definite a livello regionale e comunale. Le norme fiscali, invece, cioè come vengono tassati i fondi immobiliari, sono di competenza nazionale.
A livello europeo, poi, c'è una tendenza di fondo: l'Unione Europea vuole aumentare il peso dell'immobiliare all'interno del mercato finanziario, per favorire una maggiore diversificazione del rischio negli investimenti. Per questo ha introdotto normative comuni, per esempio sui long term investment funds: fondi pensati per canalizzare capitali verso investimenti di lungo periodo che poi ogni Stato recepisce nella propria legislazione nazionale.
A questo si aggiunge un incentivo fiscale specifico: i proventi derivanti dalla partecipazione a fondi immobiliari sono ordinariamente soggetti a una ritenuta del 26%; tuttavia, per determinate categorie di investitori non residenti, tra cui specifici OICR (Organismo di Investimento Collettivo del Risparmio, ovvero fondi comuni, SICAV, trust eccetera) esteri residenti in Paesi inclusi nella cosiddetta ‘white list’, la normativa prevede un regime di esenzione dalla ritenuta, a condizione che siano rispettati i requisiti previsti dalla legge.
Avete una previsione su come potrebbe evolvere questa situazione nei prossimi anni?
AB: Per quanto riguarda il processo di finanziarizzazione in senso stretto (nuove acquisizioni di immobili da parte di fondi) la nostra impressione è che si sia più o meno stabilizzato a Milano.
GP: Sulle dinamiche più generali del mercato molto dipenderà dalle scelte pubbliche. È difficile fare previsioni, ma una quota di finanziarizzazione è ormai compiuta e non si tornerà indietro più di tanto: nella ricerca indichiamo un numero di oltre 4.000 immobili finanziarizzati, che una volta diventati asset tendono a restare tali, anche passando da un operatore all'altro. È quindi improbabile che questi immobili tornino a essere abitazioni di privati: resteranno nel circuito finanziario. Si può però provare a governare meglio i processi ancora in atto, e puntare a una certa redistribuzione del valore generato, garantendo una maggiore offerta di affitti a prezzi calmierati.
Non credo che assisteremo a un'ulteriore esplosione del fenomeno a Milano, anche perché la città è piccola: vediamo semmai fenomeni esterni, come il turismo di lusso che si sta diffondendo in altre città lombarde. Crediamo, e ce lo confermano anche alcuni operatori, che Roma sarà molto soggetta a questo fenomeno nei prossimi anni: ha già oggi alcuni palazzi storici gestiti da enti non finanziari – associazioni, ordini professionali – che potrebbero diventare oggetto di interesse da parte di operatori finanziari.
La gente si rilassa nel parco della Biblioteca degli alberi, Milano. Credits: iStock
Qual è il contributo innovativo della vostra ricerca e quali sono gli sviluppi futuri che prevedete?
GP: Non siamo i primi a occuparci di questo tema: altri approcci di carattere più economico o estimativo se ne occupano ma noi siamo urbanisti, non economisti. La nostra originalità sta nel fatto che, pur prestando attenzione ai meccanismi economici, cerchiamo soprattutto di osservarne gli effetti nello spazio (da qui l'idea della mappatura). Molto spesso si parla di finanziarizzazione senza vederla concretamente: noi cerchiamo di mostrare dove impatta sulla città, in quali luoghi.
Per quanto riguarda gli sviluppi futuri, stiamo estendendo la stessa analisi ad altre città lombarde e abbiamo candidato un progetto nazionale per un confronto con Torino, Venezia e Roma, per capire come questi fenomeni si manifestano in altre aree metropolitane italiane.
Qual è il vostro profilo accademico e lavorativo? Come avete sviluppato competenze legate alla parte finanziaria ed economica di questa ricerca?
GP: Sono professore ordinario presso il Dipartimento di Architettura e Studi Urbani (DASTU) del Politecnico ma il mio background accademico deriva da tutt'altra disciplina: mi sono laureato in Discipline Economiche e Sociali alla Bocconi e in Filosofia Teoretica all'Università Statale di Milano, e ho conseguito un dottorato in Politiche pubbliche del territorio presso lo IUAV di Venezia. La mia competenza sulla finanziarizzazione immobiliare deriva proprio da queste origini economiche, anche se da tanti anni non faccio più l'economista in senso stretto: quello che so sulla finanza urbana e immobiliare l'ho imparato soprattutto da Alberto.
AB: Nell'ambito del mio dottorato in Urban Planning, Design and Policy presso il DASTU ho avuto modo di studiare la letteratura sul real estate, un ambito accademico ancora poco sviluppato in Europa rispetto agli Stati Uniti, dove università come il MIT hanno interi dipartimenti dedicati al tema. Questo percorso mi ha permesso di studiare la finanziarizzazione in senso ampio e, allo stesso tempo, di approfondire i meccanismi più tecnici. Anche il lavoro di interviste con gli operatori ha aiutato molto a comprendere gli aspetti pratici di questi fenomeni. Aver fatto il dottorato in urbanistica, più che in economia, mi ha aiutato: è un ambito molto ibrido, a cavallo tra economia urbana, urbanistica e una componente più di progettazione.
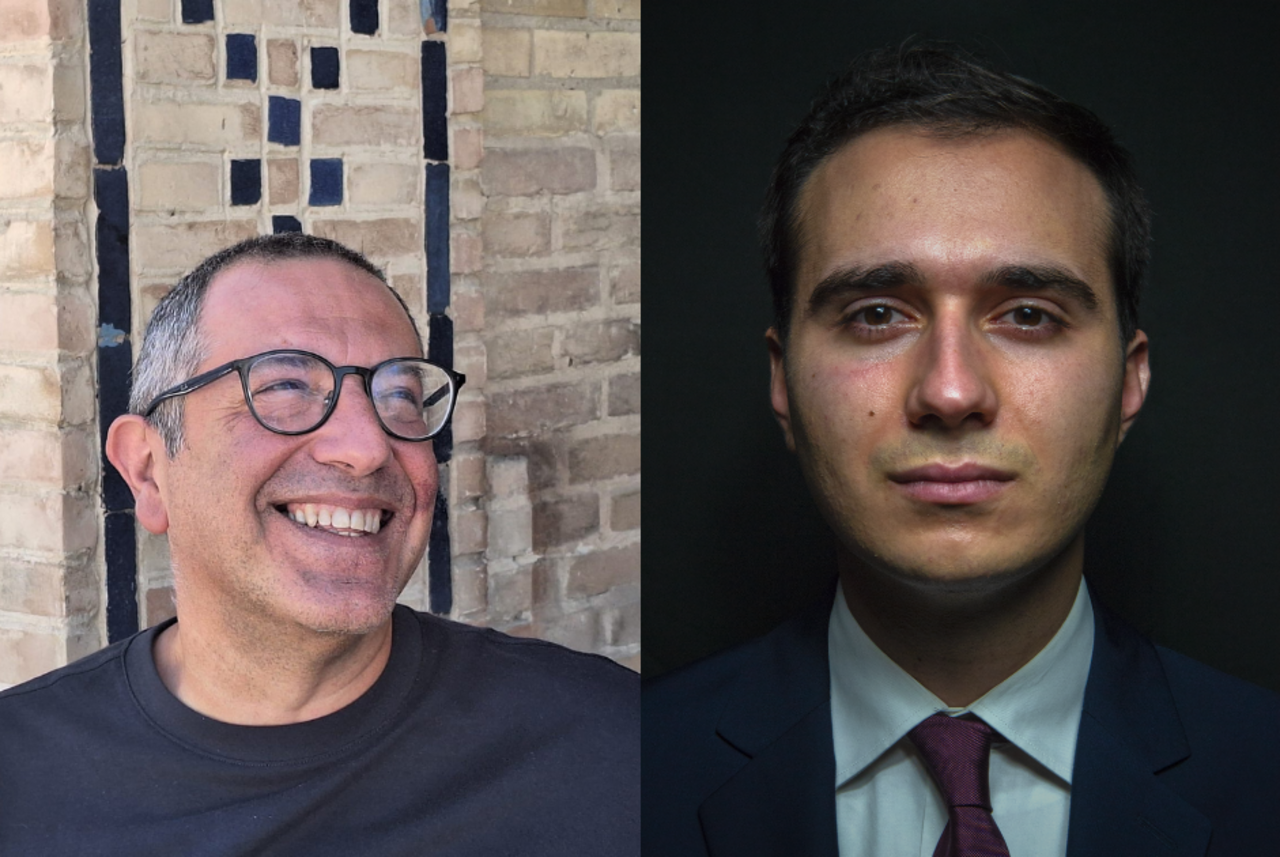
Da sinistra a destra: Gabriele Pasqui, Alberto Bortolotti. Credits: Michelangelo Bielli
Con chi avete collaborato alla realizzazione di questa ricerca?
GP: La ricerca è stata finanziata nell'ambito delle attività di CRAFT (Center for Research on Anti-Fragile Territories) del Dipartimento di Architettura e Studi Urbani, costituito con i finanziamenti del secondo ciclo del progetto Dipartimenti di Eccellenza. In questo percorso è stato molto importante anche il MAUD Lab (Mapping and Urban Data Lab), struttura permanente del Dipartimento che lavora sui dati territoriali, che ha dato un contributo essenziale nell'identificazione e analisi dei dati. Abbiamo avuto anche numerosi contatti con colleghi di altre università italiane e internazionali, grazie alla rete costruita da Alberto durante il dottorato. Speriamo, più avanti, di poter sviluppare la ricerca anche insieme a colleghi di altre discipline come geografi, economisti, esperti di estimo, urbanisti e architetti di altre città.
Sullo stesso tema
Italia di mezzo, una ricerca che mette al centro la provincia italiana
Il progetto del DAStU studia i territori che non coincidono né con le grandi aree metropolitane né con le aree interne, e prova a costruire nuove rappresentazioni per accompagnarne la transizione socio-ecologica

«Un uomo curioso, ironico, instancabile»: la memoria privata di Federico Bucci secondo sua moglie
Un ritratto intimo e vivido disegnato da Emanuela Bergomi

Architettura, memoria e resistenza: conversazione con Ievgeniia Gubkina
L’architetta e storica ucraina ospite di MANTOVARCHITETTURA 2025
Rilevare i danni strutturali dopo un terremoto con la fibra ottica
Città più sicure e resilienti con il progetto FORESIGHT

Progettare lo sport: una sfida multidisciplinare tra innovazione e memoria collettiva
Davide Allegri ci guida attraverso le sfide e le opportunità della progettazione di infrastrutture sportive
Potrebbe interessarti

Dal circuito al laboratorio
La collaborazione con il Politecnico vista dall’Autodromo Nazionale Monza

A Monza la ricerca entra in pista
L’accordo tra Politecnico di Milano e Autodromo Nazionale Monza crea un laboratorio a cielo aperto per sicurezza, sostenibilità, materiali, mobilità e grandi eventi.

Sovranità digitale: perché regolare l’AI non basta
Intervista a Roberto Baldoni, Senior Advisor for Technology and Cybersecurity Policy dell’Ambasciatore d’Italia negli Stati Uniti
La forza creativa della matematica secondo Sachiko Nakajima
La scienziata e pianista giapponese è instancabile promotrice di tematiche come Stem, diversità e inclusione. In questa intervista ci parla del suo mondo artistico e della sua visione della matematica.